תובנות ומחשבות

הבלוג של אלכס

כסף, הייטק והחלטות - בלי רעש

ריבית, דולר, ESPP, פיטורים וקרן חירום: הסברים ברורים עם מספרים אמיתיים, ומה לעשות איתם.

ריבית אג"ח ארה"ב עולה - וזה מגיע גם לכיס בישראל

ריבית אג"ח ארה"ב עולה - וזה מגיע גם לכיס בישראל

הריבית בישראל יורדת. אז למה ריבית אג"ח ארה"ב צריכה לעניין אתכם?

הריבית בישראל יורדת. אז למה ריבית אג"ח ארה"ב צריכה לעניין אתכם?

משהו חשוב השתנה בעולם הכסף.
תשואת אג"ח ממשלת ארה"ב ל־10 שנים נמצאת ברמות שלא ראינו יותר משני עשורים.
זה לא רק מספר שמעניין סוחרי אג"ח בוול סטריט. הוא משקף שינוי רחב יותר: אחרי שנים שבהן התרגלנו לכסף זול, העולם נמצא כבר תקופה ממושכת בסביבת ריבית גבוהה יותר.
ולמרות שהאג"ח הזו מונפקת בוושינגטון ונקובה בדולרים, השינוי הזה משפיע גם על משקי הבית בישראל.
הוא משפיע על תיק ההשקעות, על הפנסיה, על קרן ההשתלמות ואפילו על מקום העבודה.
כדי להבין למה, צריך קודם להבין מה המספר הזה אומר.

מה זאת בכלל תשואת אג"ח ל־10 שנים?

ממשלת ארה"ב לווה כסף מהציבור באמצעות אג"ח.
כשמשקיע יכול להלוות כסף לממשלת ארה"ב לעשר שנים ולקבל תשואה של יותר מ־5% בשנה, משהו משתנה בכל מערכת ההשקעות.
ממשלת ארה"ב נחשבת לאחד הלווים הבטוחים בעולם. לכן התשואה על האג"ח שלה משמשת נקודת ייחוס כמעט לכל שוק ההון.
אם אפשר לקבל כ־5% מאג"ח ממשלתית אמריקאית, השקעות אחרות צריכות להציע סיבה טובה לקחת בהן יותר סיכון.
וזה משנה את האופן שבו משקיעים חושבים על כמעט כל נכס אחר.

1. מניות הופכות לפחות מובנות מאליהן

נניח שיש לכם מיליון שקל להשקעה.
כשאג"ח ממשלת ארה"ב נתנה 2%, היה קל יותר להצדיק השקעה במניות כדי להשיג תשואה גבוהה יותר.
ב־5% המשוואה משתנה.
פתאום יש אלטרנטיבה שנותנת תשואה משמעותית בלי לקחת את הסיכון של חברה בודדת.
זה לא אומר שמניות צריכות לרדת. וזה גם לא אומר שמשקיעים צריכים לעבור לאג"ח.
אבל הרף השתנה.
כשמשקיעים מעריכים חברה, הם מנסים לחשב כמה שווים היום הרווחים שהיא תייצר בעתיד. ככל שהריבית גבוהה יותר, הערך הנוכחי של אותם רווחים נמוך יותר.
ההשפעה יכולה להיות משמעותית במיוחד בחברות שהשווי שלהן מבוסס על צמיחה ורווחים רחוקים בעתיד.
במילים פשוטות:
כשהאלטרנטיבה הבטוחה משלמת יותר, צריך יותר כדי להצדיק מחיר גבוה על נכס מסוכן.
זה רלוונטי לכל מי שמחזיק מניות דרך תיק השקעות, קרן השתלמות או פנסיה.

2. באג"ח, החדשות הן גם רעות וגם טובות

כאן הדברים קצת מבלבלים.
כששיעורי התשואה עולים, המחירים של אג"ח קיימות יורדים.
לכן תיק אג"ח יכול להיפגע בתקופה שבה הריבית עולה.
אבל יש גם צד שני.
מי שקונה אג"ח היום יכול לקבל תשואה גבוהה בהרבה מזו שהייתה זמינה במשך שנים.
וזה שינוי חשוב.
במשך תקופה ארוכה אג"ח ומזומן כמעט לא נתנו תשואה. מי שרצה תשואה נאלץ לקחת יותר סיכון.
היום האלטרנטיבה נראית אחרת.
למשפחה שחוסכת לאורך שנים, למשל דרך הפנסיה, זה אומר שהחלק הסולידי בתיק יכול שוב לתרום תשואה משמעותית.
מצד אחד, עליית התשואות פוגעת באג"ח שכבר נמצאות בתיק.
מצד שני, כסף חדש מושקע בריביות גבוהות יותר.
שני הכוחות האלה פועלים במקביל.

3. ויש גם השפעה על מקום העבודה

זו אולי ההשפעה שהכי קל לפספס.
ריבית גבוהה מעלה את המחיר של הון.
לחברות רווחיות עם הרבה מזומן זה פחות מטריד.
לחברות שתלויות בגיוסי הון כדי לצמוח זה יכול להיות משמעותי מאוד.
זה חשוב במיוחד בישראל, שבה רבים עובדים בחברות טכנולוגיה.
כשההון יקר יותר, חברות יכולות להיות בררניות יותר לגבי השקעות, גיוס עובדים ורכישות.
פרויקט שהיה נראה כדאי כשהכסף היה כמעט בחינם, יכול להיראות הרבה פחות אטרקטיבי כשהעלות של ההון גבוהה.
בסופו של דבר, שוק האג"ח יכול להגיע גם לתלוש המשכורת.

אז מה משפחה בישראל אמורה לעשות עם המידע הזה בנוגע לריבית אג"ח ארה"ב?

במשך שנים התרגלנו לריבית אפסית, כסף זול ואג"ח שנתנו כמעט כלום.
היום התמונה אחרת.
יש שוב תשואה משמעותית על נכסים סולידיים. לחברות עולה יותר לממן את עצמן. ומשקיעים צריכים לחשוב מחדש על המחיר שהם מוכנים לשלם עבור סיכון.
כדאי לבדוק אם ההנחות שעליהן בניתם את התוכנית הפיננסית עדיין נכונות.
אם יש לכם כסף שיושב ללא מטרה בעו"ש, כדאי לבדוק מה הוא יכול להרוויח במקום.
אם רוב תיק ההשקעות שלכם נמצא במניות, כדאי לזכור שהאלטרנטיבה הסולידית היום אטרקטיבית יותר מבעבר.
ואם אתם עובדים בחברה שתלויה בגיוסי הון, כדאי להבין שסביבת הריבית משפיעה לא רק על המשקיעים שלה — אלא גם על הדרך שבה ההנהלה מחליטה איפה להשקיע ואיפה לחסוך.
תשואה של יותר מ־5% על אג"ח ממשלת ארה"ב ל־10 שנים אולי נראית כמו נתון פיננסי רחוק.
אבל היא מספרת סיפור פשוט יותר:
הכסף כבר לא זול.
וכשהמציאות הזאת נמשכת לאורך זמן, היא משנה את הדרך שבה משפחות, חברות ומשקיעים מקבלים החלטות.

לקריאה
10 צעדים סביב כסף לעשות בשבוע הראשון אחרי פיטורים

10 צעדים סביב כסף לעשות בשבוע הראשון אחרי פיטורים

פוטרתם ממשרה בהייטק? כך מנצלים נכון את השבוע הראשון

פוטרתם ממשרה בהייטק? הייתם חלק מגל הצמצומים האחרון?
10 צעדים סביב כסף לעשות בשבוע הראשון

פיטורים הם לא רק אירוע מקצועי. הם גם אירוע רגשי, משפחתי ופיננסי. במיוחד כשאתם חלק מגל צמצומים שנחת בלי אזהרה.

גם אם יש לכם ניסיון טוב, קורות חיים חזקים ושוק העבודה בסוף יתאושש – השבוע הראשון אחרי הפיטורים הוא רגע שבו חשוב לא להיכנס לפאניקה, אבל צריך לנצל אותו בצורה מיטבית.

הדבר הראשון שצריך לעשות בשבוע הראשון הוא הערכת מצב של ההכנסות וההוצאות שלכם.
המטרה היא להחזיר שליטה, להבין את המספרים, ולייצר מספיק זמן (runway) כדי לקבל החלטות טובות.

הנה 10 צעדים סביב כסף שכדאי לעשות בשבוע הראשון אחרי פיטורים ממשרה בהייטק.

1. לא לקבל החלטות גדולות ביום הראשון

ביום הראשון אתם כנראה מוצפים: כעס, לחץ, עלבון, בלבול, אולי גם הקלה מסוימת.

זה לא הזמן למכור את כל ההשקעות, למשוך קרן השתלמות, לסגור משכנתא, להחליט על רילוקיישן, או לקחת את העבודה הראשונה שמציעים לכם. לפי דעתי זה יום נהדר ללכת לים או לעגלת הקפה הקרובה לביתכם.

קודם כל נושמים.
אוספים מידע.
מבינים את המצב.

החלטות פיננסיות גדולות שמתקבלות מתוך לחץ הן לרוב החלטות יקרות ולא נכונות.

2. חשבו כמה אתם מוציאים בחודש

המספר הראשון והכי חשוב כרגע הוא כמה כסף אתם מוציאים בחודש כמשפחה. מספר זה הוא המספר שאותו תצטרכו לכסות עם מקורות ההכנסה שנדבר עליהם בהמשך.

אם אתם משתמשים בשירות פיננסי כלשהו שמרכז את ההכנסות וההוצאות שלכם כמו רייזאפ זה תהליך פשוט יחסית של לבדוק את ההוצאות באפליקציה 3 חודשים אחורה.

אם אתם לא משתמשים באפליקציה כזאת, תוכלו לבדוק את ההוצאות בחשבון הבנק שלכם ובכרטיסי האשראי.

תבדקו שלושה חודשים אחורה:

  • משכנתא או שכירות
  • גנים, בתי ספר, צהרונים וחוגים
  • מזון וסופר
  • רכב, דלק, ביטוחים וטיפולים
  • בריאות
  • הלוואות
  • מנויים
  • מסעדות, חופשות וקניות
  • עזרה להורים או למשפחה
  • הוצאות חד־פעמיות שחוזרות יותר ממה שנדמה לנו

בסוף אנחנו רוצים שתהיה לנו תשובה לשאלה:

כמה עולה לי חודש רגיל?

3. בדקו כמה כסף נזיל זמין לכם

עכשיו צריך להבין מה המקורות שיש לכם בשביל לכסות את ההוצאות בחודשים הקרובים.

תבדקו:

  • יתרה בעו״ש
  • פיקדונות נזילים
  • קרן כספית
  • מק״מ
  • תיק השקעות נזיל
  • קרן השתלמות נזילה (לא מומלץ למשוך בגלל הטבת המס)
  • מזומן או חסכונות קצרים אחרים

4. חשבו את ה־Runway שלכם

 זה פשוט:
כמה חודשים אתה יכול להחזיק בלי עבודה לפני שהמצב נהיה בעייתי.

הנוסחה הבסיסית:

כסף נזיל 

÷

הוצאה חודשית נטו (סך ההוצאה פחות ההכנסות הקיימות כמו משכורת בן/בת הזוג, דמי אבטלה זמניים, שכירות וכו׳)

=

Runway

לדוגמה:

אם יש לכם 150,000 ש״ח נזילים וההוצאות הן 25,000 ש״ח בחודש, אתם מקבלים דמי אבטלה של 10,000 במשך 6 חודשים ובן/בת הזוג מכניסים 10,000:

ב-6 החודשים הראשונים ההוצאה נטו תהיה 5,000, ובחודשים שלאחר מכן ההוצאה תהיה 15,000 בחודש.  כעבור 6 חודשים ישארו לנו 120,000 ואם נחלק אותם ב 15,000 נקבל עוד 8 חודשים. ביחד זה נותן לנו 14 חודשי מחיה.

5. קחו בחשבון דמי אבטלה אבל תהיו מודעים לכך שדמי האבטלה נמוכים יותר בצורה משמעותית מהמשכורות שהתרגלתם אליהן

דמי אבטלה הם שכבת הגנה חשובה, אבל הם בדרך כלל לא מחליפים משכורת של מפתח או של עובד הייטק אחר.

לכן לא כדאי לחשב רק “כמה חודשים אני יכול לחיות בלי הכנסה בכלל”, אלא:

מה הפער החודשי שלי אחרי דמי אבטלה?

לדוגמה:

אם ההוצאות הן 25,000 ש״ח בחודש, ודמי האבטלה הצפויים הם 10,000 ש״ח, הפער הוא:

15,000 ש״ח בחודש

במקרה כזה, כרית של 150,000 ש״ח לא שווה 6 חודשים אלא יותר, כי בחודשים הראשונים שבהם אתם מקבלים דמי אבטלה קצב ה"שריפה" של כרית המזומנים שיש לכם יהיה נמוך יותר.

6. לעצור הוצאות גדולות שלא חייבות לקרות עכשיו

זה לא אומר שצריך לעצור את כל ההוצאות, אבל כדאי לבטל את החופשה שתכננתם לקיץ, כי זאת הוצאה גדולה שיכולה לצמצם לכם משמעותית את כרית הביטחון.

בשבוע הראשון כדאי להקפיא או לדחות:

  • חופשה יקרה
  • שיפוץ
  • החלפת רכב
  • רכישה גדולה לבית

המטרה היא לגרום לכרית הביטחון להחזיק זמן רב יותר ולתת לכם את החופש לחפש את העבודה הבאה שלכם בצורה רגועה ומדויקת.

כל 10,000 ש״ח שאתם לא מוציאים עכשיו יכולים להיות עוד שבועיים־שלושה של שקט בהמשך.

7. בדקו מה מגיע לכם מהמעסיק

אל תקחו שום דבר כמובן מאליו ובדקו מה המעסיק נותן לכם.

דברים שכדאי לבדוק:

  • שכר אחרון (מתי ישולם? מה יכלול? לדוגמה דמי הבראה)
  • בונוס יחסי, אם יש (לא מזיק לבקש אם הביצועים שלכם היו טובים לפני הפיטורים)
  • תקופת הודעה מוקדמת (אם יש מקום למשא ומתן זה עוד כסף בכיס שלכם)
  • פיצויי פיטורים (האם אתם חתומים על סעיף 14?)
  • המשך ביטוחים לתקופה מסוימת
  • ציוד חברה (נתנו לכם את הלפטופ וכבר יש לכם לפטופ אישי? מקבוק מודרני יכול להימכר ב 15,000 ש"ח)
  • מה קורה ל־RSU, ESPP או אופציות (נתנו לכם עוד כמה חודשים של vesting? זאת הזדמנות נהדרת לצבור עוד קצת מניות לפני האבטלה)

8. בדקו מה קורה ל־RSU, ESPP ואופציות

אם יש לכם מניות או אופציות מהמעסיק, זה אחד הדברים הכי חשובים לבדוק מהר, במיוחד אם יש עוד נקודת vesting בעתיד הקרוב.

שאלות שכדאי לשאול:

  • איפה אתם עומדים מבחינת ה vesting?
  • מה אורך התקופה שבה אפשר לממש אופציות?
  • האם עברו שנתיים ממועד ההענקה? האם אתם עומדים בדרישות של סעיף 102 לפקודת מס הכנסה?
  • האם יש מניות שכדאי למכור כדי להקטין סיכון?
  • האם יש ריכוז גדול מדי במניה אחת?

הרבה עובדים מתייחסים ל־RSU כאל משהו מאוד יציב ולא נוגעים במניות האלה במשך שנים. שאלה חשובה מאוד שצריכה להישאל היא לאן לדעתכם המניה הולכת. האם הפיטורים שלכם מעידים על מגמה שהולכת להשפיע בצורה קבועה על המניה? האם היא ירדה ולפי דעתכם היא תעלה בחזרה? אלה שאלות שצריך לענות עליהן בשביל לנסות ולהבין מה כדאי לעשות עם המניות שלכם.

9. לא למשוך את כספי הפיצוים וקרנות ההשתלמות בצורה אימפולסיבית

ככלל, לפי דעתי מאוד לא כדאי לגעת בכספים אלה אלא אם זה המוצא האחרון, אבל כל מקרה לגופו. אני יכול לחשוב על דוגמאות מסוימות שבהן כן אפשר להצדיק משיכה של כספי הפיצויים או קרן ההשתלמות, אבל אני רוצה להדגיש שוב פעם שבאופן כללי אני חושב שזה רעיון לא טוב.

לפני משיכה של כספים אלה, כדאי להבין:

  • האם יש כסף נזיל אחר?
  • כמה חודשים באמת צריך לגשר?
  • האם יש השלכות מס?
  • האם תהיה פגיעה במשהו שחשוב לכם אם לא תמשכו כספים אלה כגון רצף ביטוחי של ביטוח בריאות פרטי?

10. בנו תוכנית גמישה למספר תרחישים

במקום לשאול “מתי אמצא עבודה?”, עדיף לבנות סט של תרחישים אפשריים:

תרחיש אופטימי

מצאתי עבודה תוך חודשיים־שלושה.

תרחיש סביר

מצאתי עבודה תוך חצי שנה.

תרחיש שמרני

חיפוש העבודה לוקח 9–12 חודשים.

לכל תרחיש כדאי לבדוק:

  • כמה כסף יישאר לי בסוף התקופה?
  • מתי אני צריך להתחיל לקצץ הוצאות?
  • האם צריך למכור השקעות?
  • האם יש נכסים שלא כדאי לגעת בהם?
  • האם צריך להוריד רמת חיים זמנית?
  • האם אפשר לקחת עבודה חלקית או פרילנס זמני?
  • באיזה שלב אני צריך לשנות אסטרטגיה?

אם יוצאים מנקודת הנחה שניפול איפשהו בתוך אותו סט של תרחישים אפשריים יותר קל לבנות תוכנית פעולה שתתפתח עם הזמן. לדוגמה, בכל מקרה מבטלים את הטיול שתוכנן לאוגוסט, אבל בינתיים לא מבטלים את הטיול שתוכנן לפסח הבא, ואם נראה שאחרי 3-4 חודשים אין התקדמות במציאת עבודה נבטל את הטיול הזה גם.

השורה התחתונה

פיטורים הם אירוע מטלטל, אבל הם לא חייבים להפוך למשבר פיננסי.

בשבוע הראשון צריך לעשות שלושה דברים:

להבין כמה עולה לכם חודש ממוצע.
להבין כמה כסף זמין יש לכם (כולל דמי אבטלה ומענקי פרישה אם ישנם וכל סכום אחר שאתם צפוים לקבל במהלך החודשים הקרובים).
לבנות תוכנית שמאפשרת לכם לחפש את התפקיד הבא בנחת יחסית ולא להתפתות להצעה הראשונה אם היא לא אטרקטיבית.

הכסף שזמין עבורכם נועד לקנות לכם את הזמן לעבור את התקופה הקרובה ולמצוא עבודה שתואמת את היכולות והרצונות שלכם.

אם פוטרתם לאחרונה או שאתם סתם רוצים לעשות סדר בכספים שלכם בשביל להבין כמה זמן אתם יכולים להיות בלי עבודה, עכשיו זה הזמן.

אם תרצו אני אשמח לעבור איתכם על המספרים כדי לעזור לכם להבין איפה אתם עומדים.

לקריאה
איפה לקצץ כדי להגדיל את ה-Runway?

איפה לקצץ כדי להגדיל את ה-Runway?

במה כדאי לקצץ אחרי פיטורים - ובמה ממש לא

6 דברים שכדאי לקצץ בהם ו־4 דברים שלא

אחרי שדיברנו בפוסט הקודם על איך למדוד נכון את ה runway שלכם כמשפחה לאחר פיטורים בהייטק, שווה הפעם לדבר על איך אפשר להאריך את אותו runway עד כמה שאפשר בלי לפגוע בשום דבר קריטי.

בזמן שעובדים במשרה מלאה, במיוחד בהייטק, הרבה פעמים משלמים כסף כדי לחסוך זמן, אנרגיה והתעסקות. זה לא בהכרח רע. כשיש עבודה תובענית, ילדים, משכנתה, עומס ולו״ז צפוף לפעמים הנוחות הזאת שווה כסף.

אבל אחרי פיטורים, המשוואה משתנה. פתאום יש פחות הכנסה, אבל יש יותר זמן פנוי (בין התכוננות לראיונות כמובן).
זאת ההזדמנות שלכם להחליף הוצאה כספית בניצול יעיל יותר של הזמן שלכם.

1. משלוחי אוכל

השעה 23:00, חסר קוטג׳, חלב, לחם או משהו קטן לילדים בבוקר ופתאום עושים השלמה בוולט או דרך אפליקציה אחרת.

הבעיה היא שהקוטג' שקניתם מגיע עם דמי משלוח, טיפ ובמחיר של הסופר הכי יקר בסביבה שיכול להרשות לעצמו להיות פתוח ב-23:00.

כשעובדים עד מאוחר ואין כוח לזוז, זה מובן.
אבל בתקופה שבה אתם בין עבודות, זו בדיוק הוצאה שאפשר להחליף בתכנון.

אפשר לנסוע לקניות באמצע היום ברשת זולה יותר (לא ב am:pm אלא באושר עד), או ללכת לבד לסופר בשביל לחסוך את דמי המשלוח או לפחות לרכז את ההשלמות להשלמה אחת גדולה פעם בכמה ימים.

משלוחים של דברים קטנים כאלה יכולים לעלות מאות שקלים בחודש בלי לשים.

2. נשנושים בחוץ

הרבה הוצאות לא מרגישות כמו הוצאה גדולה בזמן אמת.

קפה על הדרך.
סנדוויץ׳ קטן.
משהו לילדים.

אלה הוצאות קטנות שלא מרגישות במו הוצאה גדולה כי זה על הדרך, זה לא ללכת ולשבת במסעדה לארוחת צהריים.

אבל כשמחברים את כל ה״קטן״ הזה בסוף חודש, זה כבר לא קטן.

עכשיו זה זמן טוב לשים גבול ולנסות להקטין את ההוצאות האלה. שימו לב שאני לא אומר להפסיק ללכת למסעדות אם זה משהו שאתם נהנים ממנו, אני אומר להפחית או להפסיק לחלוטין את ההוצאה הלא מתוכננת על נשנושים בחוץ.

רוצים לנשנש משהו בחוץ? תקנו (בסופר זול ולא בהשלמה ב23:00 בוולט) כמות מכובדת של חטיפים ותחזיקו בבית. כשאתם יוצאים מהבית שימו בתיק והנה חסכתם את ה"אמאבא תקנו לי חטיף". כנ"ל לגבי קפה מהבית בכוס חד פעמית עם מכסה, נותן את אותו דבר כמו הקפה שהייתם קונים ב-15 ש"ח ככה על הדרך.

אם פעמיים בשבוע תחסכו את ה-15 ש"ח של הקפה ו-10 שקלים על החטיף של הילד זה כבר יוצא 200 ש"ח בחודש או 2,400 ש"ח בשנה שחסכתם.

3. מנויים שלא באמת משתמשים בהם

זה אחד המקומות הכי קלים להתחיל בהם.

נטפליקס, דיסני, ספוטיפיי, אפליקציות כושר, אחסון בענן, כלי AI, אפליקציות לילדים, עיתונים, תוכנות, משחקים, קורסים.

כל אחד מהם אולי עולה 20, 40 או 70 שקל.
אבל ביחד הם יכולים להגיע למאות שקלים בחודש.

כדאי לפתוח את פירוט האשראי ולשאול על כל מנוי:

האם אני משתמש בזה באמת?
האם זה נחוץ עכשיו?

דווקא מנויים הם מקום טוב להתחיל בו כי הם ממשיכים לרדת גם כשלא שמים לב ויכול להיות שבלי ששמתם לב הפעם האחרונה שפתחתם את אפליקציית הסטרימינג ההיא שעולה לכם 50 ש"ח בחודש הייתה לפני שנתיים. אני אישית דוגל בשיטה של scream test, בדיוק כמו בהייטק, בכל מה שקשור למנויים. תנתקו את זה ותבדקו אם מישהו (או אתם) מתחיל לצעוק. יש מצב שאף אחד לא ישים לב בכלל.

4. שירותים שקניתם כדי לחסוך זמן

כשעובדים במשרה מלאה, יש שירותים שנראים מאוד הגיוניים:

מנקה פעם בשבוע, משלוחים מהסופר, טייק אווי, קניות מהסופר היקר ליד הבית בשביל לחסוך בזמן.
יש מצב שלאור השינוי במצב התעסוקתי שלכם שההוצאות האלה שנוצרו בזמן בשביל לחסוך בזמן כבר לא מצדיקות את עצמן. זה לא אומר שצריך לבטל הכל, אבל אולי שווה לבדוק מה אפשר לצמצם, לפחות חלקית. לדוגמה אפשר להוריד את המנקה לפעם בשבועיים במקום פעם בשבוע.
צריך לשמור על השפיות, אבל לא להתעלם מההוצאת הכספים על השירותים האלה.

אל תוותרו על השפיות שלכם, אבל תורידו את ההוצאות שאתם מוציאים רק מכוחו של הרגל.

5. קניות אונליין מתוך שעמום או לחץ

אחרי פיטורים יש הרבה זמן בבית ולפעמים גם לחץ.

השילוב הזה מסוכן לכרטיס האשראי.

פתאום קונים דברים כי ״צריך״ או כי יש מבצע או כי מגיע לכם להתפנק או כי הילדים ביקשו.

בתקופה כזאת כדאי לשים כלל פשוט:

כל קנייה לא דחופה מעל סכום מסוים מחכה 24 שעות.

ברוב המקרים, אחרי יום, הדחף יורד.
ואם הוא לא יורד אפשר לקנות בצורה יותר מודעת. ישנם מחקרים שמראים שקניות בכרטיס אשראי מרגישות פחות "כואבות" מאשר במזומן. זה נקרא בכלכלה התנהגותית "הכאב של לשלם". ברור שאי אפשר לשלם למוכר ב Aliexpress במזומן, אבל כן אפשר לרכז תשומת לב רבה יותר בהוצאה הזאת ולתת לה זמן בשביל להבין האם היא באמת נחוצה.

6. חופשות, בילויים ומתנות

פיטורים לא אומרים שצריך להפסיק לחיות. אתם עדיין צריכים לבלות, זה עושה טוב לנשמה, גם לכם וגם לילדים.

אבל בתקופה כזאת חשוב להבדיל בין בילוי מתוכנן לבין בריחה רגשית דרך הוצאות. אם עד עכשיו לא ניהלתם תקציב מסודר לבילויים, עכשיו זה הזמן להתחיל. הוא לא חייב להיות קטן, ההפך, אני ממליץ להתחיל מתקציב שיראה לכם גדול בהתחלה, אבל להיצמד אליו וברגע שהוא מסתיים לתרגל את השריר של לחכות לחודש הבא. ואז להקטין את התקציב מעט בחודש הבא ובזה שאחריו. אני חושב שזה חכם להגיע לנקודה שאתם צריכים לתעדף את פעילויות הפנאי האפשריות, זה יאפשר לכם להבין ממה אתם באמת נהנים, ועל מה אתם מוצאים כסף סתם מתוך הרגל.
דוגמה מהחיים שלי: במשך תקופה מסוימת אחרי שהבנות שלי גדלו מעבר לגיל הג'ימבורי עדיין המשכנו ללכת לאותו הג'ימבורי רק מכוח האינרציה, למרות שהן השתעממו שם כעבור 15 דקות, אבל הכסף כבר החליף ידיים תמורת פעילות שלא באמת רצינו. לא עצרתי לשאול "אם הייתי צריך לתעדף את זה מול ללכת לסרט עם הבנות, האם עדיין הייתי מוציא את הכסף שלי על זה?"

אפשר לצאת ולהנות, אבל כדאי להגדיר תקציב יעודי עבור זה.

7. החזרי הלוואות, משכנתה וכרטיסי אשראי

ישנן הוצאות שהספקים מאפשרים לפרוס מחדש על תקופה ארוכה יותר, או לקבל תקופת גרייס כלשהי. לדוגמה, הבנק מאפשר לכם להקפיא המשכנתה, או חברת האשראי מאפשרת לשלם רק חלק מההוצאה החודשית שלכם.

חשוב מאוד להבין שגם הבנק וגם חברת כרטיסי האשראי הם לא עמותות ללא כוונת רווח, ואם הם מאפשרים לכם לשלם את החוב שלכם מאוחר יותר, זה בוודאות אומר שהם לא עושים את זה מטוב ליבם. הם עושים את זה כי זה משתלם להם כלכלית. בדרך כלל זה אומר שאתם דוחים את החוב אבל הריבית ממשיכה להיצבר, וכך יוצא שבסופו של דבר תשלמו יותר על אותו החוב.
זאת מלכודת דבש, וכל עוד יש לכם את האפשרות כדאי לכם להמשיך ולשלם את החוב בזמן ובמלואו.

8. ביטוחים

זה מאוד חשוב שלא תבטלו ביטוחים אך ורק על מנת לחסוך את ההחזרים החודשיים.
בין אם זה ביטוח אובדן כושר עבודה, ביטוח שארים וכו'.

אני לא סוכן ביטוח או סוכן פנסיוני אז אין לראות במה שכתוב כאן כייעוץ, אבל בעיני זה קריטי שלא תפגעו בזכויות שלכם וברצף הביטוחי שלכם בשביל לחסוך כסף בטווח הזמן המיידי. כשאתם עוזבים מקום עבודה קרן הפנסיה שלכם מאפשרת לכם לכם רצף ביטוחי של כמה חודשים, אבל יחד עם זאת הייתי מתקשר בהקדם לוודא מה הזכויות שלכם, ואם צריך מקדים תרופה למכה וכבר מאשר את המשך הסדר הריסק (מאשר לחברת הביטוח לגבות את הפרמיה בשביל להמשיך ולהנות מההגנה של הביטוחים שיש לכם) – זה שווה את הכסף!

זאת גם הזדמנות טובה לבדוק את כל הביטוחים שלכם והאם הם מתאימים לכם (רווקים, אם ביטלתם בעבר את ביטוח השארים שלכם כי אתם לא צריכים אותו, חשוב שתדעו שהביטול תקף רק לשנתיים ויכול להיות שאתם צריכים לחדש אותו)

9. פנסיה, קרן השתלמות וקופות

אחרי פיטורים, בראש של חלקנו יכולה לעבור מחשבה בנוסח של "אולי שווה לי למשוך את הפיצויים" או "אולי כדאי לי לפתוח את קרן ההשתלמות שלי", אבל קחו בחשבון שיש למהלך הזה השלכות על העתיד הפיננסי שלכם! כספי הפיצויים מאפשרים לכם פנסיה גדולה יותר ומשיכה שלהם יכולה להשפיע על כמות המס שתשלמו בעתיד וקרן ההשתלמות היא מכשיר השקעה פטור ממס (עד 15,712 ש"ח בשנה), לפני שאתם מושכים משם כסף תחזרו לפוסט 10 צעדים סביב כסף לעשות בשבוע הראשון

כדי להבין האם אתם באמת זקוקים לכסף, ואם לא אז תשאירו אותו שם. אתם של העתיד תודו לעצמכם של ההווה!

10. ייעוץ מקצועי יכול לחסוך לכם כסף!

הדחף הטבעי הוא לומר "אני לא משלם עכשיו לאף אחד, אני מנסה לחסוך כסף!"

אבל יש מקומות שבהם טעות יכולה לעלות הרבה יותר מהייעוץ עצמו.

ביטוחים, פנסיות, החזרי מס, משיכת פיצויים, פתיחת קרנות השתלמות.

אלה לא החלטות שכדאי להחליט בהן לבד, אלא אם אתם מומחים בתחום. יועץ פיננסי טוב יכול לחסוך את עלות הייעוץ תוך כמה חודשים, ולאחר מכן כל החיסכון החודשי ישאר אצלכם!

ייעוץ טוב לא חייב להיות תהליך ענק ויקר. לפעמים גם פגישה אחת מסודרת עושה סדר, מונעת החלטה אימפולסיבית, ועוזרת להבין מה באמת חשוב עכשיו.

השורה התחתונה

אחרי פיטורים, כדאי מאוד לקצץ הוצאות.
אבל לא כל ההוצאות נולדו שוות.

יש הוצאות שהן בעיקר נוחות:
משלוחים, קניות אימפולסיביות, מנויים, אוכל בחוץ, שירותים שחוסכים זמן.

שם אפשר וצריך לבדוק איפה חותכים.

ויש הוצאות שהן הגנה:
רצף ביטוחי, כיסויים פנסיוניים, החלטות מס, משכנתה, קרנות וקופות.

שם לא חותכים בלי להתייעץ עם מומחה.

המטרה היא להקטין את ההוצאה החודשית בלי לפגוע במשק הבית, ובכך להגדיל עוד יותר את ה runway של הסטארט-אפ המשפחתי שלכם.

גילוי נאות

הכתוב כאן הוא דעתי האישית בלבד ואינו מהווה ייעוץ פנסיוני, ביטוחי, השקעות, מס או ייעוץ פיננסי אישי. לפני שינוי בכיסויים ביטוחיים, פנסיוניים, משיכת כספים או קבלת החלטות משמעותיות, חשוב להתייעץ עם בעל רישיון מתאים ולבחון את הנתונים האישיים שלכם.
לקריאה
הריבית ירדה: למה הדולר חשוב יותר מהמשכנתה

הריבית ירדה: למה הדולר חשוב יותר מהמשכנתה

המשכנתה קצת הוזלה, אבל שקל חלש משנה את עלות השכר שלכם בדולרים

הריבית ירדה. המשכנתה שלכם קצת הוזלה, אבל אם היא גם תחליש את השקל, ועלות השכר שלכם בדולרים תרד. וזה הרבה יותר חשוב

ריבית בנק ישראל ירדה.
אם יש לכם משכנתה במסלול פריים, אלה חדשות טובות. ההחזר החודשי שלכם ירד קצת.
אבל אם אתם עובדים בהייטק, יכול להיות שההשפעה החשובה באמת בכלל לא תהיה במשכנתה.
היא תהיה בשער הדולר.

המשכנתה באמת נהייתה קצת יותר זולה

ב־1 בספטמבר הוריד בנק ישראל את הריבית ב־0.25%, ל־3.25%. זו הייתה הורדת הריבית השלישית ברציפות, וריבית הפריים ירדה בעקבותיה ל־4.75%.
לפי חישוב שפורסם בכלכליסט, במשכנתה של 1.1 מיליון שקל, שבה 45% מההלוואה נמצאים במסלול פריים, הורדת הריבית האחרונה מקטינה את ההחזר בכ־73 שקל בחודש.
876 שקל בשנה.
נחמד.
מאז שיא הריבית, הירידות המצטברות כבר חוסכות בדוגמה הזאת יותר מ־400 שקל בחודש. זה כבר מורגש יותר.
אבל גם זה כנראה לא הדבר החשוב ביותר שהורדת הריבית יכולה לעשות עבורכם.

מה הקשר בין הריבית לדולר?

כסף מחפש תשואה.
אם אפשר לקבל ריבית גבוהה יותר על השקעה במדינה אחת מאשר במדינה אחרת, כל השאר שווה, המדינה עם הריבית הגבוהה יותר הופכת לאטרקטיבית יותר למשקיעים.
כשהריבית בישראל יורדת ביחס לריבית בארה"ב, נכסים שקליים נעשים קצת פחות אטרקטיביים יחסית לנכסים דולריים.
חלק מהכסף עשוי לעבור משקלים לדולרים.
יותר ביקוש לדולרים ופחות ביקוש לשקלים פועלים לכיוון של היחלשות השקל.
זה לא אומר שכל הורדת ריבית תגרום לדולר לעלות. שערי מטבע מושפעים מעוד הרבה דברים: המצב הביטחוני, שוקי המניות, מצב הכלכלה בישראל ובעולם וציפיות המשקיעים.
אבל הורדת ריבית היא אחד הכוחות שפועלים בכיוון הזה.
אחרי החלטת הריבית האחרונה, למשל, השקל נחלש בכ־1.1% מול הדולר.

ואם השקל נחלש, אתם נהיים זולים יותר

וזה החלק שמעניין במיוחד אם אתם עובדים בחברה שמוכרת בחו"ל.
הרבה חברות הייטק ישראליות מכניסות דולרים.
הלקוחות משלמים בדולרים. המשקיעים משקיעים בדולרים. ההכנסות של החברה נמדדות פעמים רבות בדולרים.
אבל אתם מקבלים משכורת בשקלים.
נניח שעובד בישראל עולה לחברה 30 אלף שקל בחודש.
אם דולר שווה 3 שקלים, המשכורת הזאת עולה לחברה 10,000 דולר.
אם הדולר עולה ל־3.30 שקלים, אותם 30 אלף שקל עולים לחברה בערך 9,100 דולר.
מבחינת העובד, שום דבר לא השתנה. הוא עדיין מקבל 30 אלף שקל.
מבחינת החברה, אותו עובד נהיה זול בכמעט 9%.
וזה הבדל גדול בהרבה מ־73 שקל בחודש במשכנתה.

למה זה חשוב?

כי כשחברה בינלאומית מחליטה איפה להעסיק את העובד הבא שלה, היא לא מסתכלת רק על איכות העובדים.
היא מסתכלת גם על המחיר.
ישראל אינה מקום זול להעסיק בו מהנדסי תוכנה.
וכשהשקל חזק, עובד שמקבל משכורת בשקלים הופך ליקר עוד יותר במונחים דולריים.
רשות החדשנות מעריכה שכ־80% מתפוקת ההייטק הישראלי מיועדת ליצוא. כשההכנסות של חברה הן בדולרים אבל חלק גדול מהשכר וההוצאות שלה משולמים בשקלים, שקל חזק פוגע ברווחיות שלה.
הבעיה אינה רק אצל סטארטאפ ישראלי קטן.
דמיינו חברה אמריקאית עם מרכזי פיתוח בישראל, פולין והודו.
כשהיא מחליטה היכן לפתוח עשר משרות חדשות, העלות של כל מרכז חשובה.
שינוי בשער הדולר יכול להפוך את העובד בישראל לזול או יקר יותר בלי שהמשכורת שלו השתנתה אפילו בשקל.

אז הורדת הריבית טובה לעובדי הייטק?

היא בהחלט יכולה לעזור.
בצד אחד, היא מורידה קצת את עלות החוב. אם יש לכם משכנתה בריבית פריים, אתם רואים את זה ישירות בהחזר החודשי.
אבל יש גם צד שני.
אם ריבית נמוכה יותר בישראל תתרום להיחלשות השקל, עלויות השכר בישראל ירדו במונחים דולריים.
זה יכול להפוך העסקת עובדים בישראל לאטרקטיבית יותר.
זה לא אומר שהדולר בהכרח יעלה, וזה בוודאי לא אומר שהורדת ריבית תמנע פיטורים. שער הדולר הוא רק אחד מהגורמים שחברות שוקלות כשהן מקבלות החלטות.
אבל הוא גורם שכדאי להבין.
כי אתם יכולים לקבל את כל השכר שלכם בשקלים, לשלם את המשכנתה בשקלים ולא להחזיק אפילו דולר אחד בחשבון הבנק ועדיין להיות מושפעים מאוד משער הדולר.
אז בפעם הבאה שאתם קוראים שהריבית ירדה, אתם יכולים לבדוק כמה חסכתם במשכנתה.
אבל אחרי זה תסתכלו גם על הדולר.
יכול להיות ששם נמצא המספר החשוב יותר.

לקריאה
כמה כסף צריך לשמור בצד?

כמה כסף צריך לשמור בצד?

"איקס חודשי מחייה" זו תשובה פשטנית מדי - הקרן צריכה להתאים למשפחה

כמה כסף צריך לשמור בצד? לא בטוח ש־6 חודשי מחיה הם התשובה

אחת ההמלצות הנפוצות ביותר בתחום הפיננסי היא להחזיק בצד כסף ל־3 עד 6 חודשי מחיה.
זו המלצה פשוטה. אולי פשוטה מדי.
משפחה שבה שני בני הזוג עובדים בהייטק לא חשופה לאותו סיכון כמו משפחה שבה אחד עובד בהייטק והשני במקום עבודה יציב יחסית. גם שתי משפחות שמוציאות 25,000 שקל בחודש לא בהכרח צריכות אותה קרן חירום.
לכן במקום לשאול כמה חודשי הוצאות צריך לשמור בצד, אני מעדיף לשאול:
כמה כסף המשפחה תצטרך אם אחד ממקורות ההכנסה שלה ייעלם — ולכמה זמן?

שנה היא נקודת התחלה, לא נוסחה

אחרי הפוסט הקודם שלי על פיגמה ועל הסימנים שעובדי הייטק יכולים לחפש במקום העבודה שלהם, שאל אותי אחד הקוראים כמה כסף הייתי ממליץ לשמור בצד.
הוא כתב שהוא החליט להגדיל את הסכום הזמין שלו ליותר משנה.
בעיניי, במיוחד למשפחה שתלויה מאוד בהכנסות מהייטק, שנה היא נקודת התחלה טובה לחשיבה.
אבל לא הייתי פשוט לוקח את הוצאות המשפחה ומכפיל ב־12.
הייתי בונה תרחיש.
ניקח שתי משפחות:
-במשפחה הראשונה האישה מפתחת תוכנה בחברת הייטק גדולה והבעל עובד בחברת חשמל בתפקיד יציב.
-במשפחה השנייה שני בני הזוג עובדים בחברות הייטק גדולות.

גם אם שתי המשפחות מרוויחות ומוציאות בדיוק אותו סכום, הסיכון שלהן אינו זהה.
בגל פיטורים רחב, בני הזוג במשפחה השנייה עלולים להיפגע מאותו אירוע כלכלי. לכן קרן חירום צריכה להתאים לא רק לגובה ההוצאות, אלא גם למבנה ההכנסות ולסיכון שלהן.

לא צריך להחליף את כל המשכורת שאבדה

נניח שאחד מבני הזוג מכניס 20,000 שקל נטו בחודש ומפוטר.
קל לומר שהמשפחה צריכה 20,000 שקל בחודש מקרן החירום.
אבל בדרך כלל זה לא נכון.
המשפחה עדיין מקבלת את ההכנסה של בן הזוג השני. ייתכן שהיא תקבל דמי אבטלה לתקופה מסוימת. ויש גם הוצאות שאפשר לצמצם.
לכן השאלה החשובה היא לא כמה הכנסה נעלמה, אלא איזה חור נוצר בתקציב המשפחתי.
נניח שלפני הפיטורים המשפחה מוציאה 30,000 שקל בחודש.
בחודש הראשון הפער שצריך לממן הוא אולי 15,000 שקל.
אחרי כמה חודשים מבטלים מנויים, מצמצמים מסעדות וחופשות, דוחים רכישות גדולות ומנהלים את ההוצאות בצורה הדוקה יותר. הפער יכול לרדת ל־12,000 שקל, ובהמשך אפילו ל־10,000.
במקרה כזה, קרן החירום אינה צריכה לממן במשך שנה את מלוא המשכורת שאבדה. היא צריכה לממן את הפער המצטבר שנוצר לאורך התקופה.

אפשר לבנות תרחיש פשוט

לא צריך מודל אקסל מסובך.

אפשר לקחת 12 חודשים ולהעריך עבור כל חודש:

  • כמה הכנסה צפויה להישאר למשפחה.
  • אילו הכנסות זמניות עשויות להיכנס.
  • כמה אפשר לצמצם בהוצאות.
  • מה הפער שנותר למימון.

למשל, בחודשים הראשונים הפער יכול להיות 15,000 שקל בחודש. אחרי שלושה חודשים הוא יורד ל־12,000, ואחרי חצי שנה ל־10,000.
מחברים את הפערים ורואים כמה כסף באמת נדרש כדי לעבור שנה בלי לחץ למכור השקעות או לקבל החלטות מתוך מצוקה.

ומה אם שני בני הזוג עלולים לאבד את העבודה?

כאן הייתי מחמיר יותר.
אם שני בני הזוג עובדים באותו ענף, לא הייתי מניח אוטומטית שההכנסה של בן הזוג השני בטוחה.
גם אין צורך להניח ששניהם יפוטרו מחר בבוקר. אפשר להכניס לתכנון מרווח ביטחון.
ככל ששני מקורות ההכנסה קשורים יותר לאותו סיכון — אותו ענף, חברות דומות או תפקידים שנפגעים יחד בגלי קיצוצים — הייתי רוצה קרן גדולה יותר.
שתי משכורות אינן בהכרח שני מקורות הכנסה בלתי תלויים.

כמה זמן עלול לקחת למצוא עבודה חדשה?

זו עוד שאלה שחשוב להכניס לחישוב.
מפתח תוכנה בתחילת הקריירה, מנהל בכיר ואיש מקצוע בתחום מבוקש מאוד אינם נמצאים באותו מצב.
ככל שהתפקיד בכיר או ייחודי יותר, מספר המשרות המתאימות עשוי להיות קטן יותר.
גם מצב השוק משנה. בתקופה של גיוסים חזקים שישה חודשים יכולים להספיק בהחלט. בתקופה של הקפאות גיוסים ופיטורים רחבים, שנה עלולה להיות הערכה סבירה יותר.
לכן אני לא אוהב כלל שאומר לכולם להחזיק בדיוק שלושה, שישה או שנים־עשר חודשי הוצאות.
צריך לשאול מה עלול להשתבש אצל המשפחה הספציפית הזאת.

איפה מחזיקים את הכסף?

קרן חירום אינה המקום שבו הייתי מנסה להשיג את התשואה הגבוהה ביותר.
הכסף צריך להיות זמין כאשר צריך אותו, בלי להיות תלוי בכך ששוק המניות נמצא בדיוק בתקופה טובה.
לכן לפחות את הכסף שאמור לשמש בחודשים הקרובים הייתי מחזיק במכשירים נזילים ובעלי תנודתיות נמוכה.
בישראל, למשל, קרן כספית יכולה להיות אחת האפשרויות שכדאי לבדוק. אפשרויות אחרות יכולות להיות פיקדונות או מכשירי חוב ממשלתיים קצרים, בהתאם לצרכים ולתנאים.
אם מדובר בקרן גדולה שמיועדת לשנה או יותר, לא בהכרח כל שקל צריך לשבת בעו"ש. אפשר לחשוב עליה בשכבות: כסף לחודשים הראשונים צריך להיות נגיש מאוד, וכסף שמיועד לחודשים מאוחרים יותר יכול להיות מוחזק בצורה מעט שונה.
המטרה אינה למקסם תשואה.
המטרה היא לקנות למשפחה זמן.

זמן הוא הנכס האמיתי של קרן החירום

מי שפוטר כאשר יש לו חודש אחד של מזומן מקבל החלטות אחרת ממי שיודע שהוא יכול להסתדר שנה.
הוא עלול להסכים מהר יותר למשרה שאינה מתאימה לו, למכור השקעות בזמן גרוע או להרגיש שהוא חייב לפתור את הבעיה בתוך שבועות.
קרן חירום גדולה מספיק משנה את המשוואה.
היא מאפשרת לחפש עבודה בסבלנות, להתמקח על השכר ולעבור תקופה חלשה בשוק העבודה בלי שכל החלטה פיננסית הופכת למקרה חירום.
לכן כששואלים אותי אם כדאי להחזיק שישה חודשים או שנה, אני לא מתחיל במספר.
אני מתחיל במשפחה.
כמה מקורות הכנסה יש לה? עד כמה הם תלויים זה בזה? כמה מהר אפשר לצמצם הוצאות? כמה זמן עלול לקחת למצוא עבודה חדשה? ואיזה פער ייווצר בכל חודש?

השורה התחתונה

קרן חירום לא צריכה להיות מכפלה אוטומטית של ההוצאות החודשיות.
היא צריכה להיות תוצאה של תרחיש.
ממפים את הסיכונים להכנסה, מעריכים כמה מההוצאות אפשר לצמצם, בודקים כמה זמן עלולה להימשך תקופה ללא עבודה ומחשבים את הפער שהמשפחה תצטרך לממן לאורך הדרך.
עבור משפחה שתלויה מאוד בהכנסות מהייטק, שנה יכולה להיות נקודת פתיחה טובה לחשיבה.
אבל המטרה אינה להגיע למספר עגול.
המטרה היא להגיע למצב שבו גם אם אחד הדברים שאנחנו חוששים מהם אכן יקרה, יהיה למשפחה מספיק זמן להתמודד איתו בלי לקבל החלטות פיננסיות תחת לחץ.

הפוסט נועד למידע כללי בלבד ואינו מהווה ייעוץ השקעות או ייעוץ פיננסי אישי.

לקריאה
דמי הבראה 2026: כמה תקבלו ומה כדאי לעשות עם הכסף

דמי הבראה 2026: כמה תקבלו ומה כדאי לעשות עם הכסף

סכום שמגיע פעם בשנה נוטה להיעלם - אלא אם מחליטים מראש

דמי הבראה 2026: כמה תקבלו ומה כדאי לעשות עם הכסף

באחד מתלושי השכר של הקיץ מופיעה אצל עובדים רבים שורה משמחת: דמי הבראה.
לפעמים מדובר ביותר מ־2,000 שקל ברוטו, ולעובדים ותיקים הסכום יכול להיות גבוה יותר. הכסף נכנס יחד עם המשכורת, מתערבב בחשבון העובר ושב ולעיתים נעלם בתוך כמה שבועות.
אפשר לעשות איתו משהו מועיל יותר: להעביר אותו לחיסכון ביום שבו הוא מתקבל.

מה הם דמי הבראה?

זהו תשלום שנתי שמגיע לעובדים שכירים לאחר שהשלימו שנת עבודה אצל המעסיק.
השם נשאר מהתקופה שבה התשלום נועד לסייע במימון חופשה בבית הבראה. כיום אין צורך לצאת לחופשה או להציג קבלות. הכסף שייך לעובד, והוא יכול להשתמש בו כרצונו.

כמה שווה יום הבראה בשנת 2026?

נכון ל־31 ביולי 2026, התעריף המחייב ברוב מקומות העבודה במגזר הפרטי הוא 418 שקל ליום הבראה.
ביוני 2026 נחתם הסכם שמעלה את התעריף ל־451.50 שקל ליום. כדי שהסכום החדש יחול על כלל המעסיקים במגזר הפרטי, נדרש צו הרחבה.
במגזר הציבורי התעריף עומד על 511.60 שקל ליום.
יש ענפים ומקומות עבודה שבהם הסכם קיבוצי או חוזה אישי מעניקים תנאים טובים יותר.

כמה ימי הבראה מגיעים לכם?

מספר הימים תלוי בוותק אצל המעסיק:

ותק במקום העבודהימי הבראה
שנה ראשונה5
שנה שנייה ושלישית6
שנה רביעית עד עשירית7
שנה 11 עד 158
שנה 16 עד 199
20 שנה ומעלה10

עובד במשרה מלאה שנמצא בשנת העבודה הראשונה זכאי, לפי תעריף של 418 שקל, ל־2,090 שקל ברוטו.
מי שמועסק בין ארבע לעשר שנים זכאי ל־2,926 שקל ברוטו ומי שבעל ותק של 20 שנה ומעלה זכאי ל־4,180 שקל ברוטו.
עובדים במשרה חלקית מקבלים סכום יחסי להיקף המשרה ולתקופת העבודה.

מתי מקבלים את הכסף?

רוב המעסיקים משלמים דמי הבראה פעם בשנה, בדרך כלל באחת ממשכורות הקיץ, בין יוני לספטמבר.
אין חודש קבוע שבו כל המעסיקים חייבים לשלם. המועד נקבע לפי הסכם העבודה או הנוהג במקום העבודה.
יש מעסיקים שמחלקים את דמי ההבראה לאורך השנה. במקרה כזה, התשלום צריך להופיע כרכיב נפרד בתלוש השכר.
עובד שעדיין לא השלים שנת עבודה במועד התשלום אינו מאבד את הזכאות. לאחר שישלים שנה, הוא יקבל את את התשלום במועד התשלום הבא של המעסיק.

כמה ייכנס לחשבון?

הסכומים שמופיעים בטבלאות הם סכומי ברוטו.
דמי הבראה חייבים במס הכנסה, בביטוח לאומי ובביטוח בריאות. הסכום שייכנס לחשבון יהיה לכן נמוך יותר.
כדי לדעת כמה קיבלתם בפועל, השוו בין הנטו בחודש הרגיל לבין הנטו בחודש שבו שולמו דמי ההבראה.
דמי הבראה בדרך כלל אינם נכללים בשכר שממנו מפרישים לפנסיה, ואינם משמשים לחישוב פיצויי פיטורים.

כסף שמגיע פעם בשנה נוטה להיעלם

כאשר דמי ההבראה נכנסים לחשבון, הם נראים כמו תוספת למשכורת. פתאום יש קצת יותר מקום לנשום.
קל להזמין חופשה, להחליף טלפון, לקנות כמה דברים לבית או פשוט להמשיך להוציא כרגיל. אחרי חודש כבר קשה לזכור לאן הכסף הלך.
זה קורה משום שהכסף לא קיבל תפקיד.
לכן כדאי להחליט מראש מה יקרה ביום שבו הוא ייכנס.

להעביר את דמי ההבראה ישירות לחיסכון

ביום קבלת המשכורת, בדקו בכמה עלה הנטו והעבירו את התוספת לחשבון נפרד.
הכסף יכול לשמש לכמה מטרות:

  • בניית קרן חירום.
  • תשלום על הוצאה גדולה שצפויה בהמשך השנה.
  • חיסכון לילדים.
  • צמצום חוב יקר.
  • חיסכון והשקעה לטווח ארוך.

היעד המתאים תלוי במצב המשפחתי, ברמת החובות, בטווח הזמן וביכולת להתמודד עם סיכון.
החלק החשוב הוא ההעברה עצמה. כסף שנשאר בעובר ושב הופך במהירות לחלק מהתקציב השוטף.

אפשר להתחיל גם בסכום חלקי

לא כל משפחה יכולה להעביר את כל דמי ההבראה לחיסכון.
אפשר לבחור מראש שיעור קבוע. לדוגמה, להעביר 70% לחיסכון ולהשאיר 30% לבילוי או לחופשה.
כך נהנים מחלק מהכסף היום, ובמקביל משפרים את המצב הכלכלי של המשפחה.
גם העברה של 1,500 או 2,000 שקל פעם בשנה מצטברת לאורך זמן. כאשר חוזרים על הפעולה בכל קיץ, היא הופכת להרגל פיננסי.

למה דווקא דמי הבראה?

קשה להגדיל חיסכון מתוך המשכורת הרגילה. רוב הכסף כבר מיועד למשכנתה או לשכר דירה, מזון, תחבורה, ילדים והוצאות שוטפות.
דמי ההבראה מגיעים מחוץ לשגרה החודשית. לכן קל יותר להפנות אותם לחיסכון בלי להרגיש שקיצצנו בתקציב הרגיל.
אותו עיקרון מתאים גם לבונוס, להחזר מס, למתנה כספית או לכל הכנסה חד־פעמית אחרת.
כאשר כסף כזה נכנס לחשבון, כדאי לעצור לפני שמוציאים אותו ולשאול: איזה שימוש ישפר את המצב שלנו גם בעוד שנה?

מה לבדוק בתלוש?

כאשר דמי ההבראה משולמים, בדקו ארבעה דברים:

  1. כמה ימי הבראה קיבלתם.
  2. לפי איזה תעריף חושב התשלום.
  3. האם החישוב מתאים לוותק ולהיקף המשרה.
  4. בכמה עלה הנטו לעומת חודש רגיל.

לאחר מכן העבירו את הסכום שהחלטתם לחסוך.
דמי ההבראה אינם משנים לבדם את המצב הכלכלי של המשפחה. החלטה טובה שחוזרת בכל שנה יכולה לעשות זאת.


המידע נכון ל־31 ביולי 2026 ונועד למידע כללי. תעריף דמי ההבראה במגזר הפרטי עשוי להשתנות לאחר פרסום צו הרחבה. הסכומים והתנאים עשויים להיות שונים במקומות עבודה שעליהם חל הסכם קיבוצי או הסדר מיטיב.

לקריאה
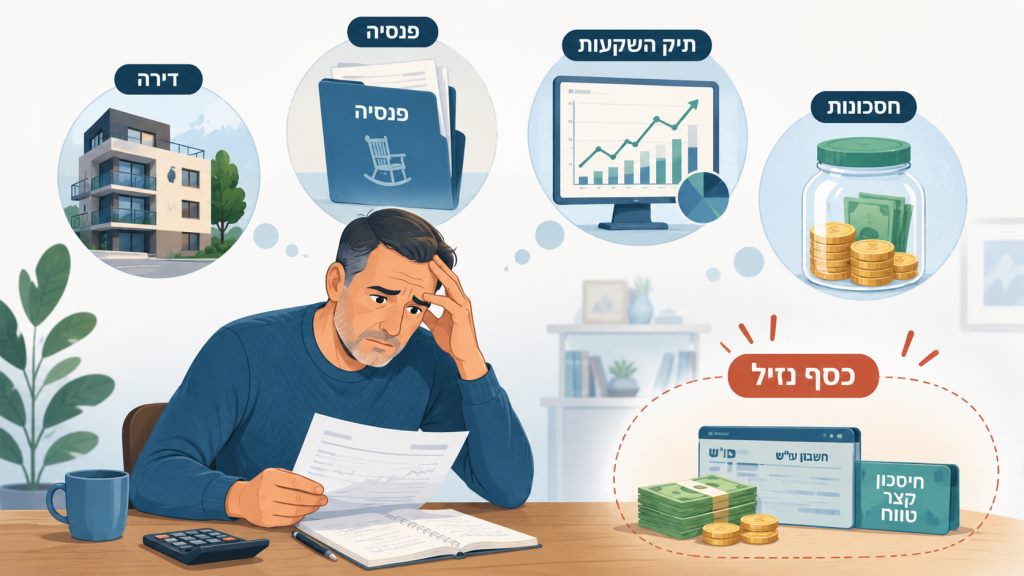
לא מספיק לדעת כמה יש לכם - צריך לדעת כמה מזה נזיל

לא מספיק לדעת כמה יש לכם - צריך לדעת כמה מזה נזיל

חרדה כלכלית יכולה לנבוע מחוסר בידע, לא רק מחוסר בכסף

לא מספיק לדעת כמה יש לכם. צריך לדעת כמה מזה באמת נזיל

נתקלתי בפוסט של אדם בן 48 שפוטר מההייטק. לפי הנתונים שפרסם, יש לו נכסים בשווי של מיליוני שקלים: דירה ללא משכנתה, תיק השקעות גדול, פנסיה וקרנות השתלמות.
על הנייר הוא במצב מצוין. ובכל זאת, הוא כתב שהוא נמצא בחרדה כלכלית קיומית.
זה אולי נשמע מוזר, אבל יש הבדל גדול בין להיות עשיר בנכסים לבין להיות נזיל.
אנחנו רגילים לחבר את שווי הדירה, תיק ההשקעות והפנסיה ולקבל את השווי הנקי שלנו. זה מספר חשוב, אבל הוא לא תמיד עונה על השאלה שמטרידה אותנו כשהמשכורת נעצרת:
כמה זמן אפשר להמשיך לחיות בלי הכנסה?

שווי נקי ונזילות הם לא אותו הדבר

נניח שלמשפחה יש דירה בשווי 2.5 מיליון שקל, פנסיה של מיליון שקל ותיק השקעות של 500 אלף שקל.
השווי הנקי שלה גבוה, אבל אי אפשר לשלם בסופר באמצעות חלק מהדירה, וכספי הפנסיה בדרך כלל אינם זמינים לשימוש שוטף.
לכן חשוב להבין מה באמת עומד לרשותנו עכשיו: מזומן, פיקדונות, השקעות שאפשר למכור וכספים נזילים אחרים. לצד הסכום עצמו צריך להביא בחשבון גם מסים, תנודתיות והאפשרות שניאלץ למכור השקעות דווקא לאחר ירידה בשוק.

דירה היא נכס, אבל לא קרן חירום

דירה ללא משכנתה מעניקה ביטחון ומקטינה את הוצאות המגורים. עם זאת, כל עוד גרים בה, היא לא מייצרת כסף לתשלום החשבונות.
כדי להשתמש בחלק מהשווי שלה צריך למכור, לעבור לדירה זולה יותר, להשכיר או לקחת משכנתה כנגדה. כל אחת מהאפשרויות דורשת זמן ולעיתים גם ויתורים.
אפשר להיות עשירים בנכסים ועדיין להחזיק מעט כסף נזיל.

גם תיק השקעות אינו זהה למזומן

תיק השקעות סחיר נחשב נזיל, משום שאפשר למכור אותו במהירות. אבל השווי שמופיע באפליקציה אינו בהכרח הסכום שיהיה זמין לשימוש.
השוק עלול לרדת בדיוק בתקופה שבה איבדנו את מקום העבודה. מכירה יכולה גם ליצור חבות מס. לכן תיק השקעות הוא חלק מהביטחון הכלכלי, אך לא תמיד תחליף מלא למזומן.

פנסיה היא כסף של העתיד

הפנסיה שייכת לנו והיא חלק מרכזי מהשווי הנקי. ברוב המקרים, היא אינה מיועדת לממן את החודשים שאחרי פיטורים.
אפשר להחזיק חיסכון פנסיוני גבוה מאוד ובכל זאת להתמודד עם לחץ תזרימי היום. אין בכך סתירה.

לא רק לשמור על הכסף, אלא גם להפעיל אותו

נזילות לא אומרת שכל הכסף חייב לשבת בעובר ושב.
לאחר ששומרים סכום מתאים להוצאות הקרובות ולמקרי חירום, אפשר להשקיע חלק מהכסף הנזיל בצורה שתייצר תזרים מזומנים. אג"ח עשויות לשלם ריבית, מניות מסוימות מחלקות דיבידנדים, וגם קרנות כספיות או פיקדונות יכולים לייצר תשואה.
נניח שמשפחה מוציאה 20 אלף שקל בחודש, והנכסים שלה מייצרים תזרים ממוצע של 4,000 שקל. היא עדיין תצטרך למשוך כסף מהחיסכון, אבל רק 16 אלף שקל בחודש במקום 20 אלף.
המשמעות היא שהכסף יכול להספיק לתקופה ארוכה יותר.
עם זאת, לא כדאי לבחור השקעות רק לפי הדיבידנד או הריבית שהן משלמות. דיבידנד יכול להיחתך, אג"ח עלולה לרדת בערכה, ותשואה גבוהה יותר בדרך כלל כרוכה גם בסיכון גבוה יותר. המטרה היא לבנות שילוב שמתאים לצורך בתזרים, לרמת הסיכון ולמשך הזמן שבו נצטרך להשתמש בכסף.
ישנו מספר רב של דרכים שיכולות לייצר מידה מסוימת של ודאות, כמו לדוגמה קניה של סולם אג"ח, ככה שבכל חודש בשנה הקרובה יתקבל סכום שידוע מראש. זה אמנם פתרון זמני, אבל אחד שבהחלט יכול להקל את החרדה הכלכלית בטווח הקצר.

המספר שכדאי להכיר

במקום לשאול רק “כמה יש לי?”, כדאי לחשב גם:
כמה חודשי מחיה נזילים יש לי?
החישוב הבסיסי הוא:
נכסים זמינים לשימוש ÷ ההוצאה החודשית נטו לאחר הכנסות מהתיק = מספר חודשי המחיה
הסבר מפורט יותר ניתן למצוא בפוסט הראשון שכתבתי בנושא פיטורים
אם למשפחה יש 240 אלף שקל בנכסים נזילים, ההוצאה שלה היא 20 אלף שקל בחודש ואותם 240,000 מייצרים 1,000 שקל בחודש, קצב המשיכה מהחיסכון הוא 19 אלף שקל. במקרה כזה הכסף יכול להספיק לכ־13 חודשים, במקום ל־12.

לפעמים החרדה הכלכלית נובעת מחוסר בהירות

אדם יכול להחזיק נכסים בשווי מיליוני שקלים ועדיין לא לדעת מה יקרה אם לא יעבוד במשך שנה.
כאשר אין תשובה ברורה, הפחד נשאר כללי וגדול. חישוב הנזילות, ההוצאות והתזרים שהנכסים מייצרים הופך אותו למשהו שאפשר למדוד ולתכנן.
כדאי להכיר שלושה מספרים: השווי הנקי, סכום הכסף הנזיל וקצב המשיכה החודשי מהחיסכון.
המספר הראשון מספר מה צברתם לאורך השנים. שני האחרים מספרים כמה זמן וחופש יש לכם היום.
ביטחון כלכלי אינו נמדד רק בכמות הנכסים שיש לכם, אלא גם ביכולת שלהם לממן את החיים לאורך זמן.

לקריאה
מה זה הטבת ESPP ואיך מרוויחים ממנה?

מה זה הטבת ESPP ואיך מרוויחים ממנה?

ההנחה, ה-Lookback והסיכון שלא תמיד מדברים עליו

מה זה הטבת ESPP, למה אתם צריכים להכיר את זה ואיך אתם מרוויחים מזה?

אם אתם עובדים בחברת הייטק ציבורית, יכול להיות שנתקלתם במושג ESPP.
לפעמים הוא מופיע כחלק מחבילת ההטבות, לפעמים במייל ממחלקת השכר או ההטבות, ולפעמים פשוט “כולם אומרים שכדאי להירשם לזה” אבל לא תמיד ברור מה זה אומר בפועל.
יצא לי להיתקל בעובדי הייטק מבריקים, אלופים בתחומם שלא הבינו שהם מפספסים הזדמנות פז רק בגלל שהם לא התעמקו בהסדרי הטבת ה ESPP שלהם. הם היו דוגמה חיה לציטוט המפורסם של ג'ון ד. רוקפלר שאמר שלמי שעובד אין זמן לעשות כסף.
אז בואו נבין מה זה הטבת ESPP ואיך זה עוזר לכם.

1. מה זה הטבת ESPP?

ESPP או Employee Stock Purchase Plan היא תוכנית שמאפשרת לעובדים לרכוש מניות של החברה שבה הם עובדים, בדרך כלל בהנחה.
במילים פשוטות:
במקום לקבל רק שכר חודשי, החברה מאפשרת לכם להפריש חלק מהשכר שלכם לאורך תקופה מסוימת, ובסוף התקופה הכסף הזה משמש לקניית מניות החברה בהנחה כלשהי.
לדוגמה: אם מניית החברה נסחרת ב־100 דולר, והתוכנית נותנת הנחה של 15%, ייתכן שתוכלו לקנות את המניה ב־85 דולר.
כבר ברגע הקנייה יש כאן פער לטובתכם.

2. איך זה עובד בפועל?

ברוב התוכניות יש כמה שלבים די פשוטים.
העובד בוחר כמה אחוזים מהשכר להפריש לתוכנית עד לתקרה מסוימת, לדוגמה 15%.
בכל תלוש שכר מנוכה סכום מסוים.
הכסף נצבר לאורך תקופה, למשל חצי שנה.
בסוף התקופה החברה קונה עבור העובד מניות של החברה עם הנחה כלשהי ידועה מראש.
כל חברה מגדירה את התנאים שלה, ולכן חשוב לקרוא את מסמכי התוכנית הספציפיים ולא להסתמך רק על מה שחבר מהעבודה אמר במסדרון.

3. מה זה Lookback ולמה זה חשוב בהטבת espp?

בחלק מתוכניות ה־ESPP יש מנגנון שנקרא Lookback.
זה אחד החלקים הכי מעניינים בתוכנית.
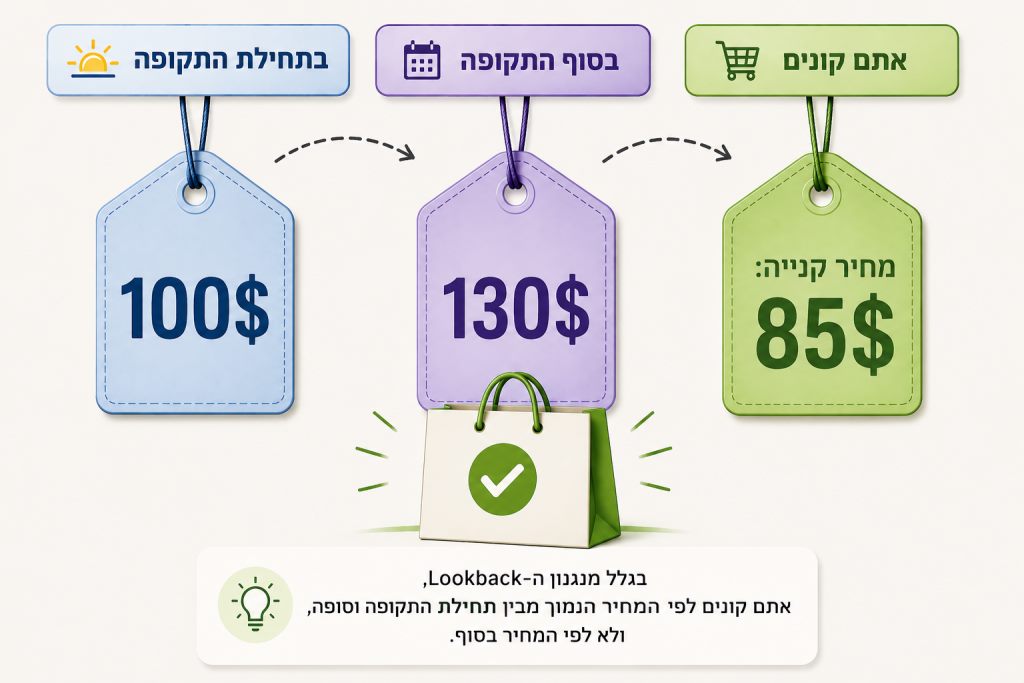
במקום לחשב את ההנחה רק לפי מחיר המניה ביום הקנייה, החברה בודקת מה היה מחיר המניה בהתחלה ובסוף התקופה ומאפשרת לקנות לפי המחיר הנמוך מביניהם, פחות ההנחה.
דוגמה מספרית:
בתחילת התקופה המניה הייתה 100 דולר.
בסוף התקופה המניה עלתה ל־130 דולר.
לתוכנית יש הנחה של 15% עם Lookback.
במקרה כזה, ייתכן שהקנייה תתבצע לפי 85 דולר כלומר 15% פחות מהמחיר בתחילת התקופה, למרות שבשוק המניה כבר שווה 130 דולר.
וזאת בדיוק הסיבה ש־ESPP היא לא עוד סעיף טכני בחבילת ההטבות. לפעמים מסתתר שם מנגנון פיננסי מאוד מעניין ששווה לכם המון כסף.

4. איפה נמצא היתרון האמיתי?

היתרון המרכזי ב־ESPP הוא ההנחה.
אם אתם יכולים לקנות נכס ששווה 100 במחיר 85, יש כאן הטבה מיידית.
במיוחד בתוכניות עם הנחה משמעותית ועם מנגנון Lookback, הערך יכול להיות גבוה יותר ממה שנדמה במבט ראשון.
הESPP הוא קודם כול הטבה שמאפשרת לכם לקנות מניות בתנאים טובים יותר מהמחיר שיש למשקיע רגיל בשוק.
וזו נקודה חשובה מאוד, כי הרבה עובדים מסתכלים על ESPP דרך השאלה:
“האם אני מאמין במניה של החברה?”
אבל לפעמים השאלה הראשונה צריכה להיות אחרת:
“איזו הטבה כלכלית אני מקבל כאן ביחס למחיר השוק?”
אלה שני דברים שונים לגמרי, וחשוב לא להתבלבל בהם.

5. הסיכון שלא תמיד מדברים עליו

אחד הסיכונים הגדולים אצל עובדי הייטק הוא ריכוז יתר.
אתם כבר מקבלים שכר מהחברה.
אולי יש לכם RSU של החברה.
אולי הבונוס שלכם תלוי בביצועי החברה.
ואז גם אתם קונים עוד מניות של אותה חברה דרך ESPP.
כלומר, גם הקריירה שלכם וגם חלק משמעותי מההון שלכם עלולים להיות תלויים באותו מקום.
השכר נכנס, המניה עולה, ה־RSU שווים יותר, וגם ה־ESPP נראה כמו החלטה מבריקה.
אבל אם החברה נכנסת לתקופה קשה, יכול להיות שמחיר המניה יורד בדיוק כשהביטחון התעסוקתי שלכם נפגע, כמו שקרה להרבה מפתחים והייטקיסטים אחרים בחודשים האחרונים.
לכן, גם כאשר ESPP היא תוכנית משתלמת, צריך להסתכל על התמונה הכוללת ולא רק על ההנחה.

6. מה כדאי לבדוק לפני שמצטרפים?

לפני שמסמנים “כן” במערכת ההטבות, כדאי לבדוק כמה דברים:
מה גובה ההנחה?
האם יש Lookback?
כמה אחוזים מהשכר אפשר להפריש?
כמה זמן הכסף נצבר לפני רכישת המניות?
האם אפשר למכור מיד אחרי הקנייה?
האם יש מגבלות מסחר לעובדים?
מה קורה אם עוזבים את החברה באמצע התקופה?
כמה מניות חברה כבר יש לכם דרך RSU או מענקים אחרים?
האם יש לכם מספיק כסף נזיל בצד גם אחרי ההפרשה החודשית?
תוכנית עם 15% הנחה, Lookback ואפשרות מכירה מהירה היא לא אותו דבר כמו תוכנית בלי Lookback, עם מגבלות מכירה ועם חשיפה גבוהה מאוד למניה אחת.

השורה התחתונה

ESPP היא אחת ההטבות הפיננסיות שעובדי הייטק רבים לא תמיד מבינים עד הסוף.
על הנייר, זה מאוד משתלם: קונים מניות של החברה בהנחה, ולפעמים אפילו לפי מחיר היסטורי נמוך יותר בזכות מנגנון Lookback.
אבל כמו תמיד בכסף, צריך להבין גם את הצד השני:
התזרים החודשי נפגע כי חלק מהשכר מופרש לתוכנית, הכסף נצבר לתקופה מסוימת, ויש סיכון של ריכוז יתר במניה של החברה שבה אתם עובדים.
לכן, לפני שמצטרפים, כדאי להבין בדיוק איך התוכנית עובדת, מה התנאים שלה, ומה המשמעות שלה בתוך התמונה הפיננסית הכוללת שלכם.

מנגנון ה ESPP פותח בפניכם אפשרויות מעניינות מאוד מבחינת יצירת נכסים פיננסיים, וכדאי לשלב אותו בחיים הפיננסיים שלכם, אם אתם יכולים. על הדרך הנכונה לשלב אותו – בפוסט הבא.

לקריאה
מה כדאי לעשות עם ESPP אחרי שקונים את המניות?

מה כדאי לעשות עם ESPP אחרי שקונים את המניות?

ESPP הוא הטבה לניצול, לא השקעה ארוכת טווח במעסיק

מה כדאי לעשות עם ESPP אחרי שקונים את המניות?

בפוסט הקודם כתבתי על ESPP: מה זה, איך זה עובד, למה מנגנון Lookback יכול להיות מאוד משמעותי, ומה הסיכונים שחשוב להכיר.
עכשיו מגיעה השאלה החשובה באמת, מה כדאי לעשות עם ESPP?
בעיניי, ברוב המקרים, הדרך הנכונה להסתכל על ESPP היא ככלי חיסכון לטווח קצר עם הטבה מובנית ולא כהשקעה ארוכת טווח במניית החברה.

ESPP הוא קודם כול מנגנון לניצול הטבה

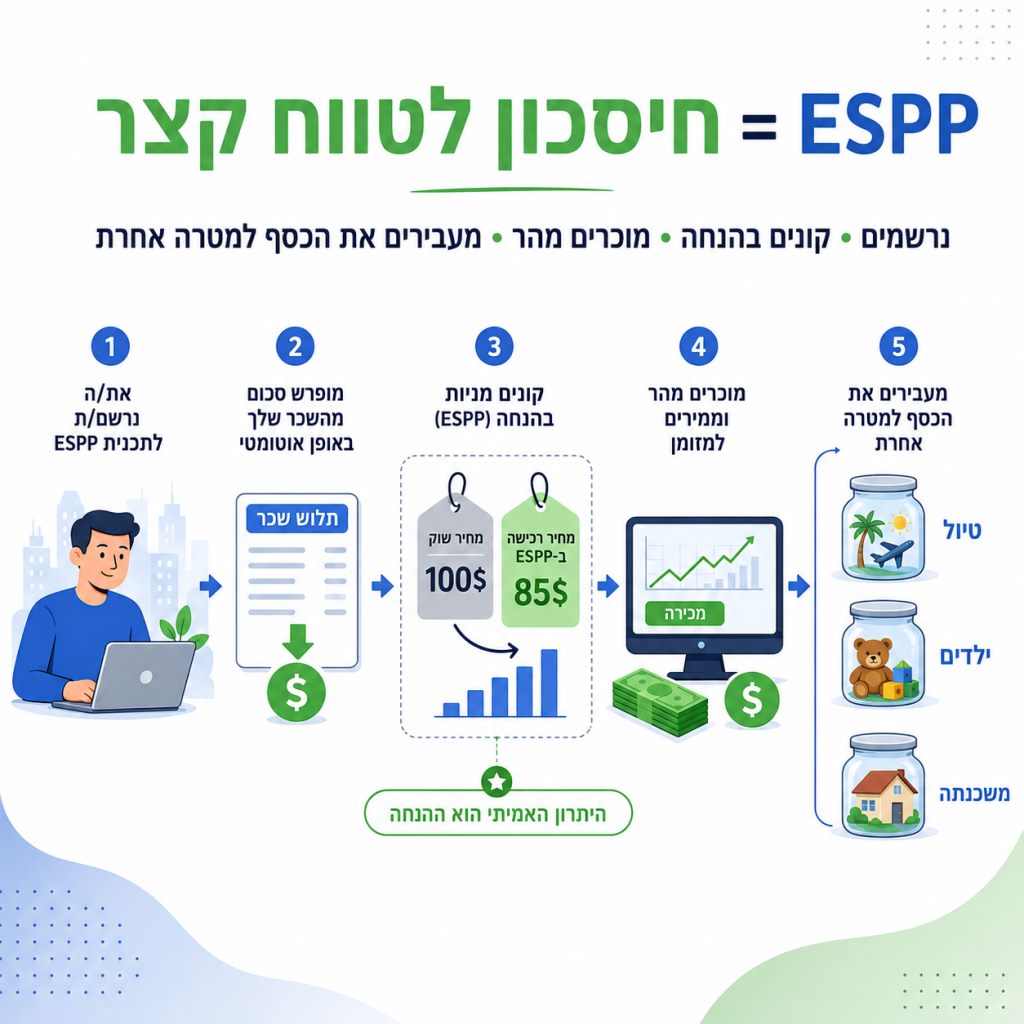
הדרך הנכונה ליהנות מהיתרונות של ESPP היא להירשם לתוכנית, להפריש כסף מהשכר, לקנות את המניות בהנחה ואז למכור אותן יחסית מהר, לפעמים אפילו מיד אחרי הקנייה, אם תנאי התוכנית מאפשרים זאת.
היתרון האמיתי של ESPP הוא ההנחה המובנית של מחיר המניה בעת הרכישה. אם מחיר המניה הוא 100 בשוק החופשי ואתם קניתם במחיר 85, זה נותן לכם יתרון ברור על משקיעים אחרים שקונים את אותה מניה באותו זמן בלי ההטבה הזאת.
במקרה כזה, אתם לא צריכים לחזות את העתיד, לנחש מה יקרה למניה ברבעון הבא או להאמין שאתם יודעים לתזמן את השוק. כבר קיבלתם יתרון כלכלי מובנה בעצם זה שקניתם נכס במחיר נמוך יותר מהמחיר שלו בשוק.
אם יש גם מנגנון Lookback והמניה עלתה במהלך התקופה, ההטבה יכולה להיות אפילו משמעותית יותר. במצב כזה אתם יכולים ליהנות גם מההנחה וגם מזה שמחיר הרכישה מחושב לפי מחיר נמוך יותר מהמחיר הנוכחי של המניה.
זאת בדיוק הסיבה ש־ESPP יכולה להיות אחת ההטבות הכי מעניינות שיש לעובדי הייטק, במיוחד בחברות ציבוריות, וזאת גם הסיבה שכדאי להבין איך לנצל אותה בצורה נכונה ולא להתייחס אליה כמו לעוד סעיף טכני בתלוש או במערכת ההטבות.

איפה מתחיל ה־FOMO

וכאן בדיוק עלול להתחיל FOMO מסוכן ביותר: “אם כבר קניתי את המניה בהנחה, אולי אחזיק אותה לטווח ארוך.”
וזו כבר החלטה אחרת לגמרי. ההחלטה לקנות מניות במחיר הנחה הייתה ניצול הטבה, ההחלטה להמשיך להחזיק את המניות היא החלטת השקעה. אלה שתי החלטות שונות וחשוב לא לבלבל ביניהן.
יכול להיות שמאוד כדאי לכם להשתתף ב־ESPP, ויכול להיות שבאותו זמן ממש לא כדאי לכם להמשיך להחזיק את המניות אחרי הקנייה. העובדה שהחברה נתנה לכם אפשרות לקנות את המניה במחיר טוב יותר מהשוק לא אומרת שהמניה הזאת צריכה להפוך אוטומטית לחלק מתיק ההשקעות שלכם לטווח ארוך.
הרבה פעמים הבלבול הזה נובע מזה שאתם עובדים בחברה, מכירים את המוצר, מכירים את האנשים, שומעים את ההנהלה מדברת על העתיד, ורואים מקרוב את העבודה שנעשית מבפנים. כל זה יכול ליצור תחושה שאתם מבינים את החברה יותר טוב ממשקיעים אחרים, אבל התחושה הזאת לא תמיד מספיקה בשביל להצדיק עוד חשיפה פיננסית לאותה חברה.

עובדי הייטק כבר חשופים מאוד למעסיק שלהם

וכאן אני רוצה להזכיר משהו חשוב לחבריי עובדי ההייטק, אתם כבר חשופים בצורה רצינית למעסיק שלכם.
המשכורת שלכם תלויה בביצועי החברה, ה־RSU שלכם תלוי בביצועי החברה, האופציות שלכם תלויות בביצועי החברה, ולפעמים גם הבונוס, הקידום, תחושת הביטחון התעסוקתי והיכולת שלכם לתכנן קדימה מושפעים מהמצב העסקי של אותה חברה.
ירידה חזקה במניה מחשש לצמיחה העתידית של החברה תפגע בכם בכל אחד מסוגי החשיפה שלכם, כמו שקרה בחצי השנה האחרונה עם ה־SaaSpocalypse. במקרים כאלה המניה יכולה לרדת, שווי ה־RSU יכול להיחתך, האופציות יכולות להתרחק מהכסף, ובמקביל החברה יכולה להתחיל לדבר על התייעלות, קיצוצים או האטה בגיוסים.
זו בדיוק הבעיה בריכוז יתר אצל עובדי הייטק. כשהחברה מצליחה, הכול מרגיש חכם ונכון, אבל כשהחברה נכנסת לתקופה קשה, הרבה דברים עלולים להיפגע ביחד.
להפוך את ה־ESPP שלכם ממכשיר חיסכון לטווח קצר להשקעה נוספת בחברה הופך אתכם לפגיעים יותר להרעה במצב החברה, כי במקום לקחת את ההטבה, לממש אותה ולהעביר את הכסף למקום אחר, אתם משאירים עוד חלק מההון שלכם תלוי באותו סיכון שכבר משפיע על הקריירה וההכנסה שלכם.

למה אני חושב שכדאי למכור יחסית מהר

בדיוק בגלל זה אני חושב שברוב המקרים ESPP צריך לשמש ככלי פיננסי פשוט יחסית: לקנות מניות במחיר הנחה, למכור ברגע הראשון האפשרי ולהעביר את הכסף למטרה אחרת ש”צבעתם” מראש, כמו חיסכון לטיול באוגוסט, חיסכון לילדים, הקטנת המשכנתה, סגירת מינוס, הקטנת הלוואה או כל מטרה אחרת שמתאימה לחיים הפיננסיים שלכם. מומלץ לייצר קרן חירום למקרה ואין לכם. אם חלילה תפוטרו, זה יהפוך את מה שדובר עליו כאן לפשוט יותר.
העיקר שתנצלו את ההזדמנות לייצר חיסכון עם ריבית גבוהה בטווח הקצר ותנתבו את הכסף לאפיקים שלא יפסידו מירידה במחיר מניית החברה שלכם.
ולא, אם אתם עובדים בגאמפא, למכור את המניות בשביל לקנות נאסדק זה לא באמת לגוון את עצמכם בצורה מלאה. זה יכול להקטין חשיפה למניה אחת, וזה כבר צעד חשוב, אבל עדיין יכול להשאיר אתכם עם חשיפה גבוהה מאוד לאותו עולם טכנולוגי, לאותם מכפילים, לאותה סביבת ריבית ולאותם כוחות שיכולים להשפיע על השכר, על שווי המניות ועל שוק העבודה שלכם באותו זמן.
במילים אחרות, ESPP יכול להיות דרך מצוינת לקחת הטבה מהמעסיק ולהפוך אותה לכסף אמיתי, נזיל, ומנותק יותר מהסיכון התעסוקתי שלכם.
בעיניי זאת הדרך הבריאה להסתכל על התוכנית הזאת. לא כמנגנון שאמור לגרום לכם להחזיק עוד מניות של החברה, אלא כמנגנון שמאפשר לכם לנצל הטבה, לממש אותה, ולהשתמש בכסף כחלק מתוכנית פיננסית רחבה יותר.

מתי בכל זאת לא בטוח שכדאי למכור מיד

יכול להיות שיש לכם שיקולי מס, מגבלות מסחר או תוכנית פיננסית רחבה יותר. אם זה המצב, יכול להיות שלא כדאי לכם למכור את ה־ESPP מיד, אבל זו צריכה להיות החלטה מודעת.
אולי אתם נמצאים בתקופת blackout ולא יכולים למכור או שיש עליכם מגבלות פנימיות כלשהן.
יכול להיות שיש משמעות מסוימת להחזקה ארוכה יותר, בהתאם לתוכנית ולמדינה שבה אתם משלמים מס (כדאי להתייעץ עם רואה חשבון).
אולי אתם רוצים להחזיק חלק קטן ממניית החברה כחלק מתיק השקעות רחב יותר, אחרי שבדקתם את החשיפה הכוללת שלכם.
כל אלה יכולים להיות שיקולים לגיטימיים, אבל הם צריכים להגיע מתוך הבנה של התמונה המלאה ולא מתוך אינרציה.
הבעיה מתחילה כשמחזיקים את המניות פשוט כי הן כבר שם, כי כולם עושים את זה, כי מרגישים לא נעים למכור מניה של החברה שעובדים בה, או כי קשה פסיכולוגית למכור מניה שקניתם בהנחה ויש תחושה שאולי היא תעלה עוד.

השאלה המרכזית לפני שמחליטים להחזיק

השאלה שצריכה להנחות אתכם אם אתם שוקלים לא למכור את ה־ESPP היא: “האם אני רוצה שעוד חלק מההון שלי יהיה תלוי באותה חברה שכבר משלמת לי משכורת?”
בעיניי זו השאלה החשובה ביותר, כי היא מחזירה את הדיון מהשאלה האם החברה טובה או האם המניה יכולה לעלות, לשאלה הרבה יותר אישית ורלוונטית: כמה מהחיים הפיננסיים שלכם כבר תלויים באותה חברה, והאם נכון לכם להוסיף על זה עוד שכבה של חשיפה.
אחרי שעונים על השאלה הזאת, אפשר לקבל החלטה הרבה יותר טובה.

השורה התחתונה

ESPP היא הטבה נהדרת, אבל לא חייבים להפוך אותה להשקעה ארוכת טווח.
ברוב המקרים, השימוש החכם בעיניי הוא להירשם לתוכנית, לנצל את ההנחה, למכור את המניות סמוך לרכישה אם אפשר, ולהשתמש בכסף כחלק מהתוכנית הפיננסית הכוללת שלכם.
המטרה היא לא להתאהב במניה של החברה, אלא להבין את ההטבה שקיבלתם, לנצל אותה בצורה חכמה, ולוודא שהיא לא מגדילה לכם סיכון שכבר קיים ממילא.
כי לפעמים הדרך הכי טובה להרוויח ממניית החברה היא דווקא לא להמשיך להחזיק אותה.


אין לראות באמור לעיל המלצה לפעילות כלשהי בניירות ערך ואין באמור בכדי להוות תחליף לייעוץ השקעות המותאם אישית לצרכי הלקוח על בסיס נתוניו האישיים. אמור הוא למטרות ידע כללי בלבד. 

לקריאה

השאירו פרטים ונחזור אליכם